Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
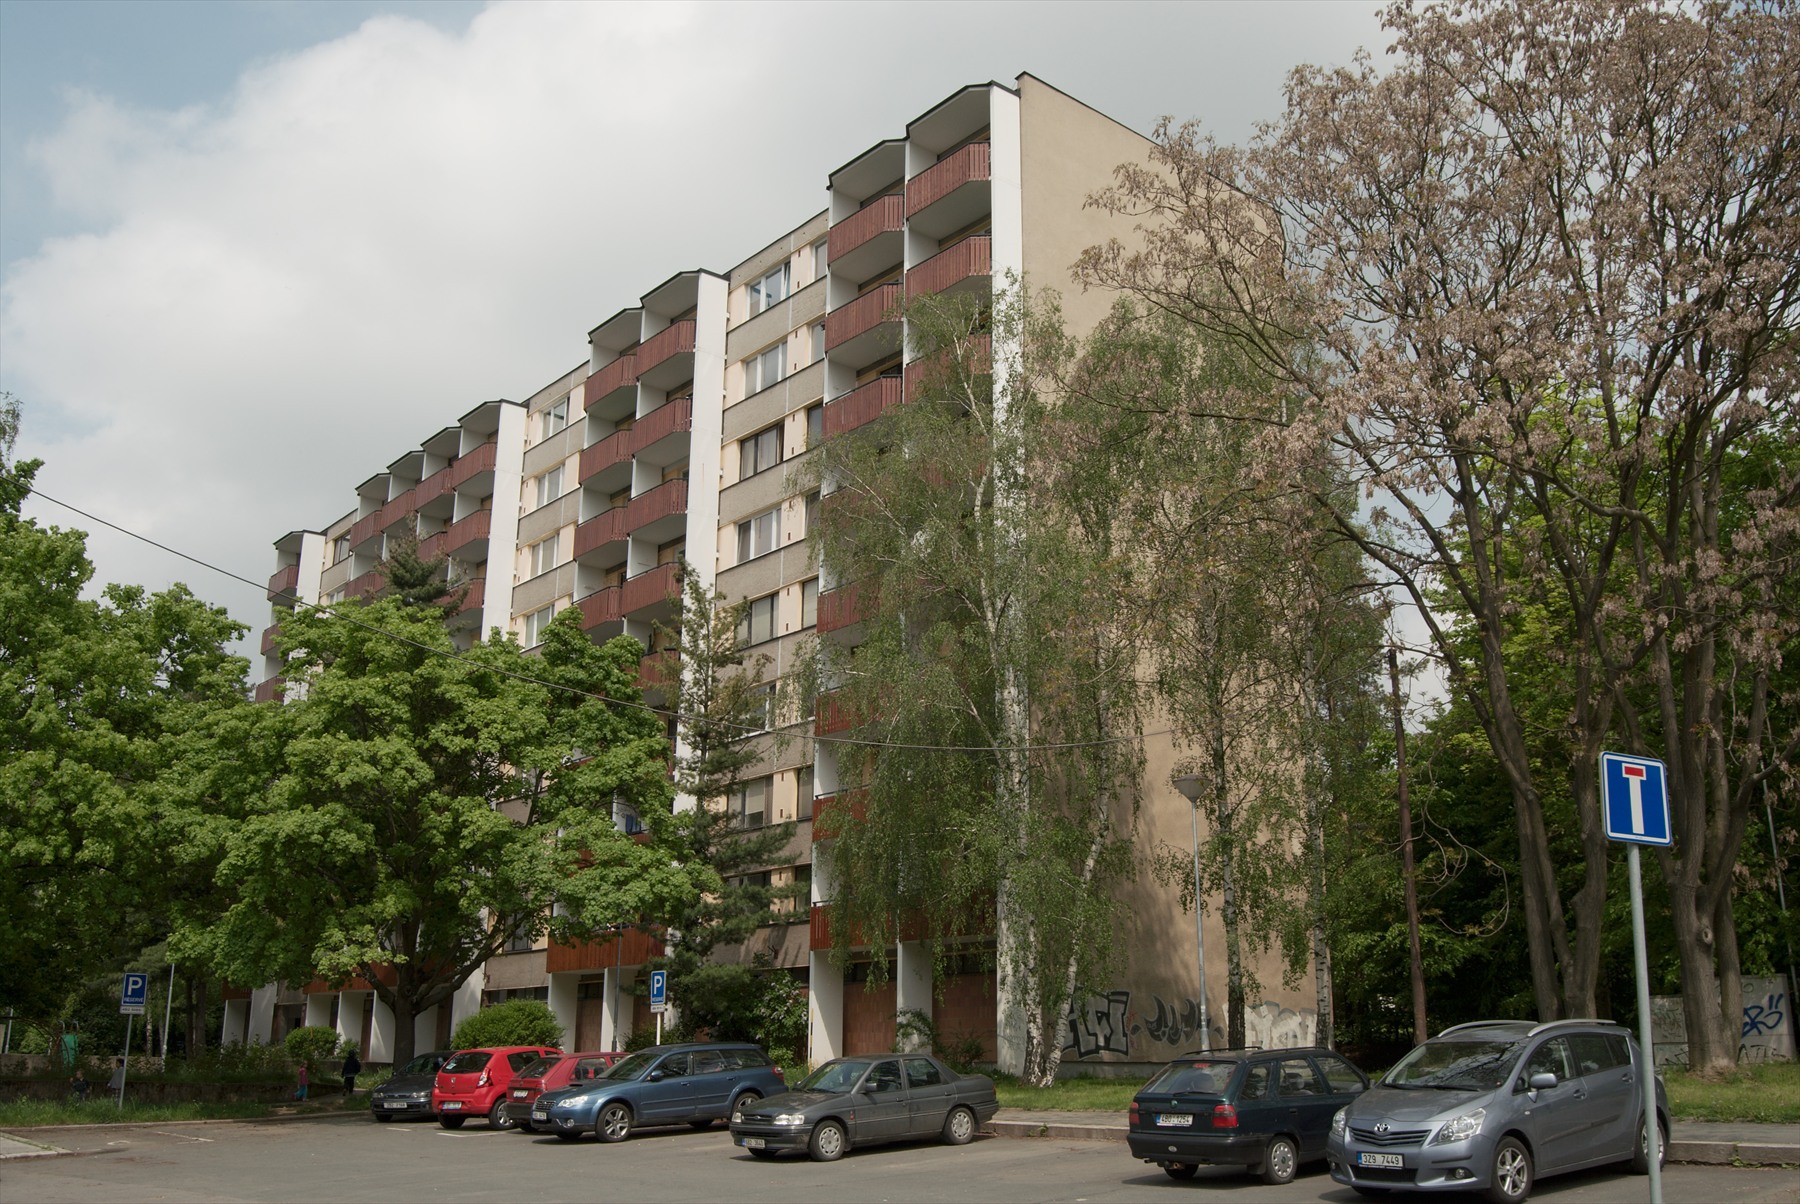
V debatách o dostupném bydlení často zaznívá tvrzení, že za socialismu dostal každý byt od státu zadarmo. Skutečnost družstevní výstavby však byla zcela jiná. Budoucí obyvatelé museli složit členský podíl ve výši ročního platu, odpracovat stovky brigádnických hodin a následně desítky let splácet státní úvěr v měsíčním nájemném.
V debatách o dostupném bydlení často zaznívá tvrzení, že za socialismu dostal každý byt od státu zadarmo. Skutečnost družstevní výstavby však byla zcela jiná. Budoucí obyvatelé museli složit členský podíl ve výši ročního platu, odpracovat stovky brigádnických hodin a následně desítky let splácet státní úvěr v měsíčním nájemném.
Při pohledu na dnešní ceny nemovitostí a úrokové sazby hypoték se v internetových diskusích i rodinných rozhovorech pravidelně vrací nostalgická vzpomínka na socialistické Československo. V kolektivní paměti se usadila představa, že stačilo po svatbě nebo nástupu do práce požádat na národním výboru a stát rodině bezplatně předal klíče od nového bytu s ústředním topením a teplou vodou. Tato idyla se však opírá o zjednodušení, které zaměňuje státní přidělování bytů za realitu, v níž žily miliony lidí.
Bytová krize provázela Československo po celou poválečnou éru. Zničený a zastaralý bytový fond, masivní migrace obyvatel z venkova do průmyslových měst a poválečný baby boom vytvořily tlak, který centrálně plánované hospodářství nedokázalo zvládnout pouhou státní výstavbou. Do konce 50. let stavěl byty téměř výhradně stát prostřednictvím národních výborů. Výsledek byl neudržitelný: nekonečné pořadníky, mnohaleté čekání v provizoriích a obrovská zátěž státního rozpočtu.
Zlom přišel na jaře 1959. Komunistické vedení si uvědomilo, že samo bydlení pro všechny nepostaví, a proto byl přijat zákon č. 27/1959 Sb. o družstevní bytové výstavbě. Tímto předpisem se do socialistického práva vrátila stavební bytová družstva (SBD). Cíl byl přímočarý: přenést značnou část finančních nákladů i organizace výstavby přímo na budoucí obyvatele. Během následujících tří desetiletí se družstva stala páteří československé panelové výstavby.
Základem družstevní výstavby byl takzvaný třetinový model. Nešlo o žádný bezplatný dar pracujícím, nýbrž o přísně propočítanou kombinaci vlastních úspor občanů, státní dotace a dlouhodobého bankovního dluhu. Celkové rozpočtové náklady na výstavbu panelového domu se rozdělily do tří základních pilířů:
Zatímco v 60. letech se rozpočtové náklady na stavbu bytu 3+1 pohybovaly kolem 80 až 100 tisíc Kčs, v 70. a 80. letech kvůli zdražení materiálů i větším rozměrům bytů narostly na 120 až 160 tisíc Kčs. Pro stát to byl geniální tah: získal desítky tisíc nových bytů ročně, aniž by musel hradit celou investici ze státní kasy. Jak dokládají historické řady, které eviduje Český statistický úřad, v letech 1966 až 1970 tvořila družstevní výstavba dokonce rekordních 56,2 % všech dokončených bytů v zemi.
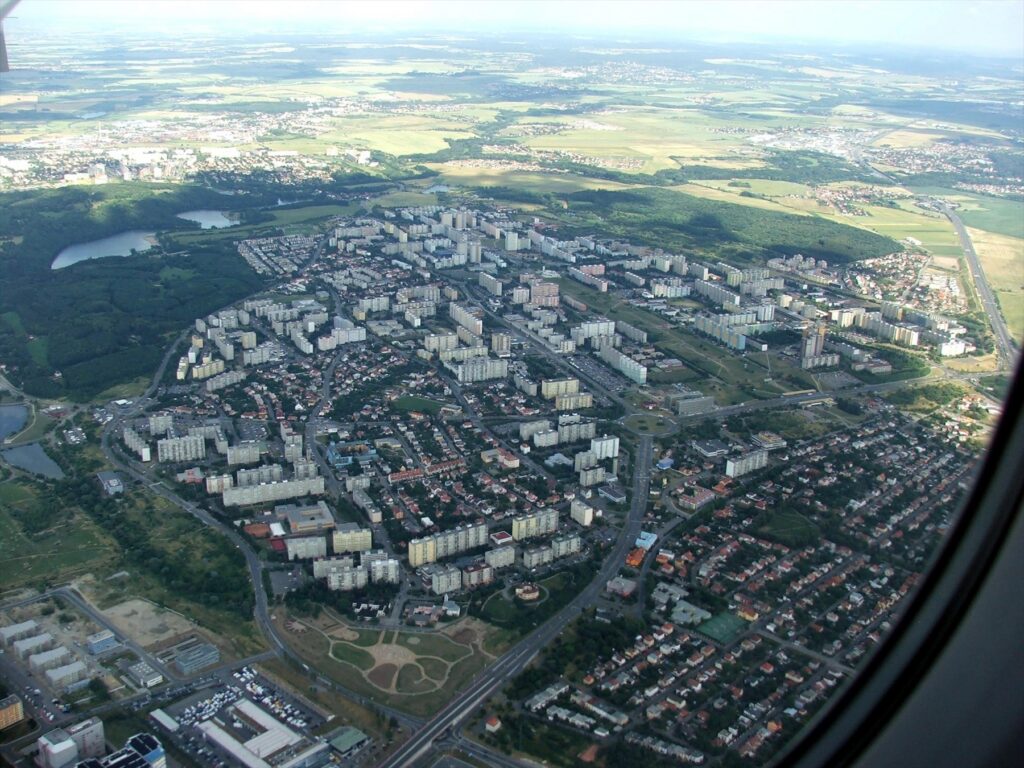
Co znamenal členský podíl pro běžnou mladou rodinu v 70. letech? Na standardní třípokojový byt činil vstupní vklad obvykle 25 000 až 35 000 Kčs, v 80. letech u větších dispozic nezřídka přes 40 000 Kčs. Když tato čísla porovnáme s dobovými výplatními páskami, zjistíme, že šlo o zásadní finanční závazek.
V roce 1970 dosahovala průměrná hrubá měsíční mzda přibližně 1 930 Kčs, v roce 1975 činila zhruba 2 300 Kčs a v roce 1980 kolem 2 650 Kčs. Složit v roce 1975 členský podíl 30 000 Kčs znamenalo odevzdat ekvivalent třinácti měsíčních hrubých platů jednoho dospělého člověka. Po odečtení daně ze mzdy představoval tento vklad dokonce více než šestnáct čistých měsíčních výplat. Pro mladé lidi po škole šlo o částku, kterou ze svých běžných úspor prakticky neměli šanci pokrýt.
Peníze se proto sháněly všemi možnými cestami. První záchrannou brzdou byla pomoc rodičů, kteří na bydlení dětí obětovali celoživotní úspory. Od 1. dubna 1973 začaly fungovat novomanželské půjčky České státní spořitelny. Mladí manželé do 30 let si mohli půjčit až 30 000 Kčs na zařízení domácnosti a stavební podíly s nízkým úrokem a především se státním odpisem dluhu při narození dětí: 2 000 Kčs za první dítě a 4 000 Kčs za každé další. Další možností byly podnikové bezúročné půjčky z Fondů kulturních a sociálních potřeb (FKSP), které však zaměstnance zavazovaly odpracovat v podniku pět až deset let.
Peníze navíc často nestačily. Zejména u takzvané svépomocné družstevní výstavby museli budoucí obyvatelé odpracovat stovky brigádnických hodin. Družstevníci trávili víkendy a odpoledne po práci na staveništi: kopali základy, nosili tvárnice, vykládali panely z nákladních tater, čistili spáry, natírali okenní rámy nebo prováděli závěrečný hrubý úklid. Pokud člen neodpracoval stanovené penzum hodin (často 500 až 1 000 hodin na byt), družstvo mu vyměřilo finanční penále nebo mu odmítlo klíče od bytu předat.
Předáním klíčů finanční povinnosti družstevníka zdaleka nekončily. Mnoho lidí si dodnes pamatuje měsíční složenky SBD, na kterých vedle plateb za topení a vodu figurovala položka zvaná anuita. Anuita nebyla nic jiného než pravidelná splátka oné třetiny až čtyřiceti procent investičního úvěru, který si družstvo na stavbu domu vzalo od státní banky.
Úvěr se splácel po dobu 30 až 40 let. Úroková sazba byla sice dotovaná a pohybovala se kolem 1 až 2,7 % ročně, ale měsíční platba byla pro rodinný rozpočet stálou položkou. Za třípokojový družstevní byt se v 70. a 80. letech platilo celkem zhruba 250 až 450 Kčs měsíčně, v závislosti na spotřebě tepla a teplé vody. Pro srovnání: v čistě státním nájemním bytě činil regulovaný nájem často jen 100 až 180 Kčs měsíčně, protože v něm žádná splátka investičního úvěru zahrnuta nebyla.
Zároveň je nutné připomenout zásadní právní fakt: družstevní byt nebyl v osobním vlastnictví nájemníka. Vlastníkem celé budovy i jednotlivých bytových jednotek bylo stavební bytové družstvo jako právnická osoba. Občan vlastnil pouze členský podíl a z něj plynoucí právo užívání družstevního bytu podle tehdejšího občanského zákoníku č. 40/1964 Sb. Byt nebylo možné na volném trhu prodat, zastavit v bance ani odkázat v závěti jako nemovitost (dědil se pouze členský podíl v družstvu).
Pokud se někdo potřeboval přestěhovat do jiného města nebo z menšího bytu do většího, legální cesta vedla pouze přes oficiální výměnu schválenou družstvem a národním výborem. Tato rigidita vytvořila obrovský šedý trh s inzeráty v novinách. Pod nevinnými formulacemi typu „Vyměním 3+1 v Praze za 2+1 v Brně, vyrovnání dohodou“ se skrývalo neoficiální odstupné, které v 80. letech běžně dosahovalo 50 až 100 tisíc Kčs v hotovosti na ruku.
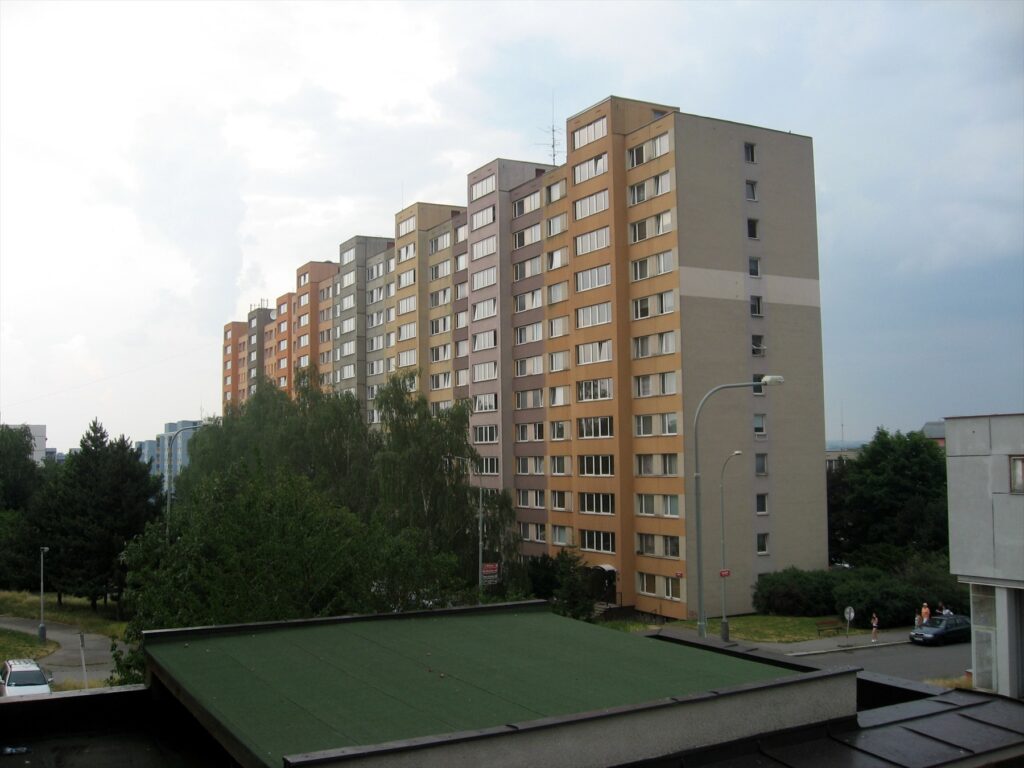
Abychom porozuměli tomu, proč lidé do družstev vstupovali, když to stálo tolik peněz a úsilí, musíme srovnat družstevní bydlení s ostatními formami, které socialistický stát nabízel. Každá cesta měla zcela odlišná pravidla a dostupnost.
| Forma bydlení | Vstupní finanční náklad | Čekací doba a dostupnost | Vlastnická a pracovní vázanost |
|---|---|---|---|
| Státní (komunální) byt | Nulový vstupní vklad, pouze regulované měsíční nájemné. | Velmi dlouhá (často 10 až 15 let). Pořadníky národních výborů upřednostňovaly kádry, horníky, vojáky a početné rodiny. | Trvalé právo užívání, nevázané na konkrétní podnik. Vlastníkem byl stát/město. |
| Podnikový byt | Minimální nebo nulový, často krytý podnikovou stabilizační půjčkou. | Rychlejší přidělení (1 až 5 let podle významu podniku pro národní hospodářství). | Přísná vázanost na pracovní poměr. Při odchodu z podniku hrozila výpověď z bytu nebo povinnost uhradit náklady. |
| Družstevní byt (SBD) | Vysoký: členský vklad cca 25–40 tisíc Kčs + brigády + měsíční splácení anuity. | Střední (obvykle 3 až 7 let od vstupu do družstva a zaplacení podílu). | Vázáno na členství v družstvu. Nezávislé na zaměstnavateli, jistota nájmu. |
Z této tabulky jasně vyplývá, proč byla družstva tak populární. Pro statisíce lidí, kteří nebyli zaměstnáni v těžkém průmyslu, neměli protekci u uličních výborů KSČ a nechtěli čekat do čtyřiceti let u rodičů, představovalo stavební bytové družstvo jedinou legální a reálnou možnost, jak se v rozumném věku osamostatnit. Jak připomíná i historie panelových sídlišť, přesun do nového bytu s vlastním umakartovým jádrem byl pro rodiny z pavlačových domů s toaletou na chodbě obrovským skokem v komfortu, ale rozhodně nebyl darem od státu.
Příběh socialistických družstevních bytů neskončil listopadem 1989. Dlouhodobé úvěry ze 70. a 80. let běžely dál a družstevníci své anuity spláceli i v nové tržní ekonomice. Zásadní přelom přinesl zákon o vlastnictví bytů č. 72/1994 Sb., který umožnil členům družstev převést si byty do osobního vlastnictví.
Podmínkou pro převod bytu byla právě nulová anuita – zájemce musel jednorázově doplatit zbývající část původního investičního úvěru na dům, která v 90. letech činila často ještě několik tisíc až desítek tisíc korun. Teprve po doplacení tohoto dluhu z doby socialismu se z družstevníků stali skuteční majitelé svých nemovitostí, kteří dnes s byty mohou volně nakládat.
Když se tedy dnes v hospodských či internetových debatách znovu objeví teze, že socialistický stát rozdával panelákové byty zadarmo, skutečnost byla mnohem střízlivější. Kdo bydlel v družstevním paneláku, musel na začátku odevzdat roční rodinné úspory, odpracovat desítky víkendů na stavbě a po zbytek produktivního života splácet anuitu ze své výplaty. Družstevní bydlení fungovalo, postavilo domovy pro miliony lidí, ale každý metr čtvereční si jeho obyvatelé museli poctivě zaplatit.