Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
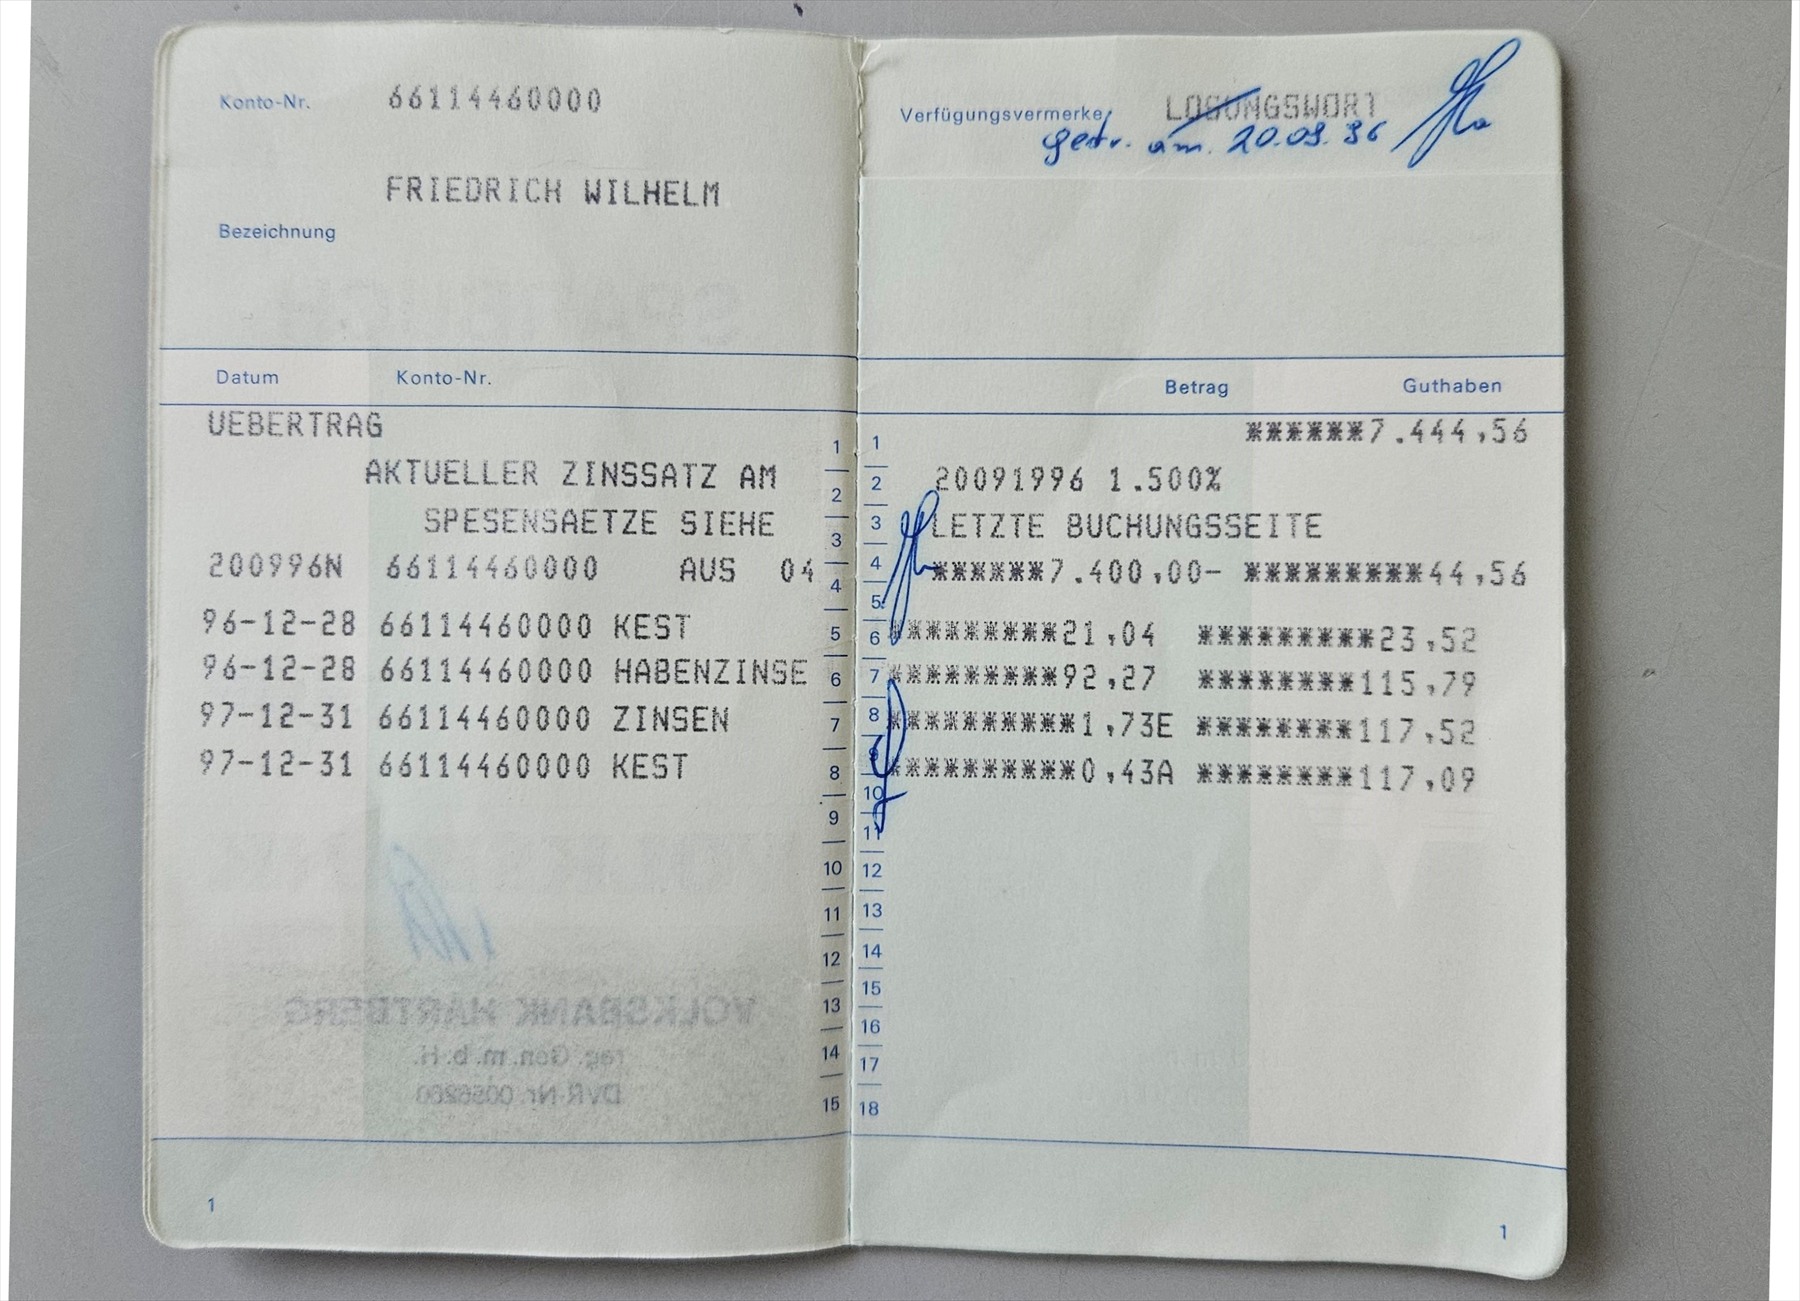
Jméno na anonymní vkladní knížce nebylo samo o sobě důkazem, komu úspory patřily. Dobová pravidla i zhodnocení Nejvyššího soudu z roku 1989 vysvětlují proč.
Na vkladní knížce na doručitele mohlo stát vaše jméno, a přesto samo o sobě nedokazovalo, že vám úspory patří. Nejvyšší soud ČSR na tento rozdíl upozornil při hodnocení dědické praxe v roce 1989. Anonymní knížka měla jiná pravidla než účet vedený na ověřeného člověka.
Knížka nalezená v rodinném šuplíku vypadá jako jasná zpráva: tady někdo spořil a tady je jeho jméno. Jenže u starých úspor záleželo i na tom, jaký druh knížky člověk držel v ruce. Osobní jméno mohlo být pouhým názvem vkladu. Zápis působil jednoznačněji, než jakou měl ve skutečnosti důkazní sílu.
Nešlo přitom o okrajovou zvláštnost. Národní muzeum při popisu dobových vkladních knížek připomíná, že ukládání bez výpovědní lhůty bylo nejčastější formou spoření. Vedle obyčejných knížek existovaly výherní a cestovní. Rozdělení na knížky na jméno a na doručitele ale odpovídalo jiné otázce: kdo směl s vkladem nakládat.
Dobová vyhláška o peněžních službách občanům rozlišovala obě možnosti výslovně. U knížky na jméno muselo být uvedeno, že jde právě o tento druh. Při založení se prokazovala totožnost a při nakládání s vkladem také oprávnění vkladatele nebo jeho zástupce. Samotné napsané jméno takovou knížku z anonymní knížky neudělalo.
U knížky na doručitele naopak spořitelna podle paragrafu 7 běžně nezkoumala, kdo ji zakládá, ukládá na ni nebo ji předkládá k výběru. Rozhodující pro jednání u přepážky bylo předložení knížky. Proto se jí říkalo anonymní, i když v názvu mohla mít docela konkrétního člověka.
Ani tehdy ovšem neplatilo, že stačilo přinést knížku a vždycky se otevřela pokladna. Výplatu mohla vázat znalost hesla nebo souhlas třetí osoby. Bránit jí mohl zákaz výplaty či řízení po ztrátě knížky. Při důvodném podezření na trestný čin spořitelna peníze vyplatit nesměla. A při výběru u jiné úřadovny mohla požadovat průkaz totožnosti.
Rozdíl se naplno ukázal, když se zjišťoval majetek zemřelého. Ve zhodnocení Nejvyššího soudu ČSR z 21. listopadu 1989, sp. zn. Cpj 38/89, se probírá také sdělení generálního ředitelství České státní spořitelny. U vkladů na ověřené jméno měla spořitelna jinou jistotu o osobě vkladatele než u anonymních knížek.
U těch se totiž oprávnění vůči spořitelně mohlo převést pouhým odevzdáním knížky. Jméno ponechané v jejím názvu tedy nemuselo odpovídat tomu, komu vklad v rozhodné době náležel. Zhodnocení výslovně upozorňuje, že shoda tohoto jména se jménem zemřelého příslušnost knížky k jeho majetku neprokazovala.
O tom, zda vklad náležel zemřelému, mělo rozhodnout státní notářství, které tehdy dědictví projednávalo. Spořitelna neměla tuto otázku vyřešit jen přečtením názvu knížky. Pro rodinu tak mohl být důležitý rozdíl mezi snadným výběrem u přepážky a dokazováním, čí úspory se vlastně dědí.
Při čtení takového dokladu je proto užitečné oddělit tři věci: jak se vklad jmenoval, kdo mohl předložit knížku k výplatě a komu úspory skutečně náležely. U knížky na doručitele nemusely všechny odpovědi ukazovat na tutéž osobu. Napsané jméno nebylo bez dalšího důkazem vlastnictví, ale ani držení knížky neřešilo každý případný majetkový spor.
Byla to jedna z podob bankovnictví před dnešním běžným ověřováním klientů. Jinou připomíná příběh prvního bankomatu České státní spořitelny. Anonymní knížky však patří k uzavřené kapitole: jejich platnost skončila na konci roku 2002, jak připomínala Česká spořitelna v historickém oznámení. Pravidla z roku 1989 proto nejsou návodem k dnešnímu výběru starého vkladu.